前言:一周三大事股票配资账户是否安全,行业拐点已现
2026年9月上旬,汽车行业密集出现三大标志性事件:广汽、一汽启动大型股权重组,上汽飞凡收缩并入乘用车体系,哪吒汽车进入破产重整落地阶段。
叠加工信部九部门印发的“十五五”汽车产业规划首次明确产能预警调控、低效产能强制退出,政策约束逻辑正式取代过往的鼓励扩张逻辑。
当下行业最大真相:整车产能过剩、利润持续塌陷、低效资产尾大不掉。当前大量重组只是资本腾挪,并非真实产能出清。
一、行业基本面:产能、利润、成本全线恶化
1、产能利用率长期低于健康线(国家统计局数据)
2026年一季度汽车制造业产能利用率70.3%,二季度70.8%,持续低于制造业75%健康基准线。
头部主流车企产能闲置严重:
- 广汽本田产能利用率14%
元股证券:ygzq.hk- 广汽传祺21%、埃安35%
- 一汽丰田上半年销量同比下滑27.4%,三大基地产能大面积闲置
曾经的产能资产,如今全面变成固定成本包袱。
2、行业利润大幅萎缩,整车利润跌至十年低谷
2026上半年汽车制造业营收5.19万亿元(+1.8%),利润总额1953.5亿元(-19.5%)。
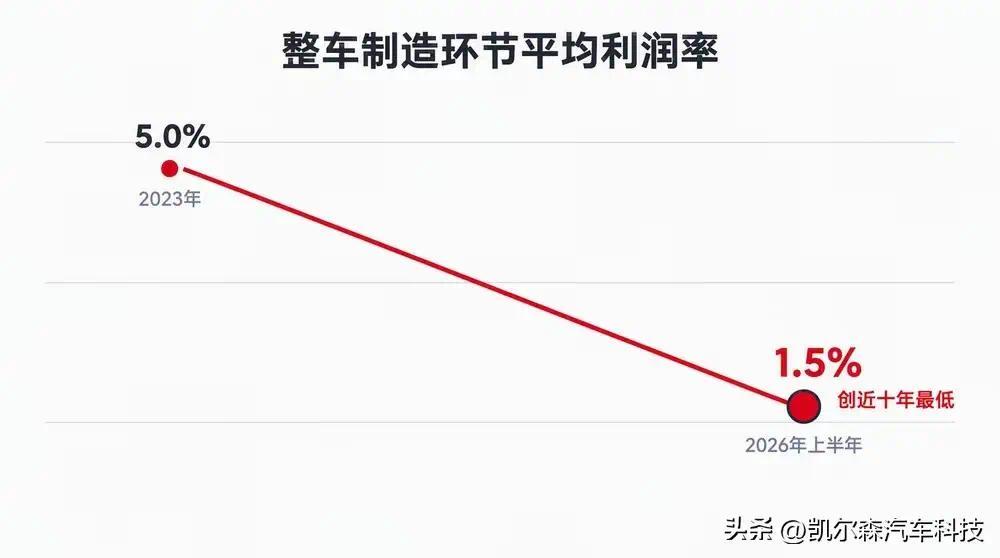
整车制造平均利润率仅1.5%,较2023年5.0%腰斩过半。
产业链利润严重失衡:
电池环节独占39%利润,材料23%、上游19%,整车仅留存12%。
典型反差:宁德时代半年净利432.84亿元,广汽集团半年净亏44.67亿元,整车板块毛利率-6.27%。
3、成本倒挂加剧,价格战无解
行业单车成本涨幅6.7%,高于单车收入涨幅5.8%,车企被动让利、被动降价,利润空间持续压缩。
核心结论:行业真正需要的是关厂去产能,而非股权重组、品牌合并。
二、当前四类行业重组:仅一种能真正去产能
当前市场所有重组动作,可分为股权、费用、债务、产能四类出清,前三类不消灭产能,仅第四类能改善行业基本面。
1、股权出清:一汽×广汽重组(只换股东、不关工厂)
广汽拟发行股份收购一汽丰田部分股权,一汽将成为广汽第二大股东,交易对价约200亿元。
市场核心争议:
一汽丰田净资产仅295亿元,25%股权账面仅73.8亿元,交易溢价近三倍。
燃油合资车企合理PE仅4–6倍,本次交易估值明显偏高。
本质:资产置换、股权搬家,生产线零退出,产能零缩减。
2、费用出清:飞凡汽车并入上汽乘用车(砍成本、不砍产能)
上汽累计投入70亿元独立运营飞凡品牌,2026年前五月销量仅831台,单车分摊成本超227万元。
飞凡从独立品牌回归体系,砍掉独立研发、营销、渠道架构,大幅减少固定亏损。
武汉炒股配资本质:缩减管理费用、止损报表亏损,生产产能完全保留。
3、债务出清:哪吒汽车破产重整(打折偿债、产能模糊)
哪吒累计申报债权260亿元,确认债权51亿元,账面资金仅1545万元,严重资不抵债。
新投资方拟出资30亿元入主,清偿率不足12%,大额债权全部转股。重整后仅计划小规模复产海外车型,三大基地产能处置无明确方案。
本质:债务打折、风险转移,未完成实质性产能出清。
4、产能出清(行业唯一有效路径):南北马自达合并
2021年一汽马自达并入长安马自达,主动收缩燃油产能、砍掉低效车型、集中资源转型新能源。
通过关停冗余体系、精简渠道、收缩产能,马自达实现经营回暖:
2026年8月销量破万,新能源占比接近50%,成为合资转型标杆。
唯一真正完成:关冗余产能、砍无效成本、优化供给结构。
三、关厂成本极高,导致行业“拖延出清”
整车工厂无法快速出清,核心原因是关停成本远高于维持成本。
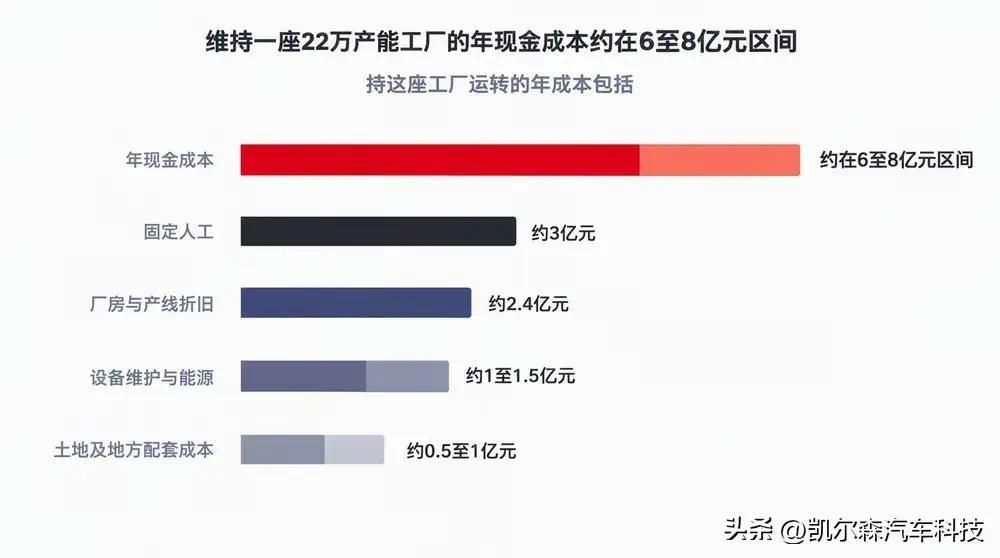
一座20万台级整车工厂,年度维持成本约6–8亿元(折旧、人工、能耗、运维)。
但一次性关停成本极高:
- 设备残值仅原值20%–40%,大额资产减值
- 千人级员工安置赔付
- 供应商违约、经销商退网补偿
单厂关停综合成本普遍30–50亿元,静态回收期长达5–8年。
不同主体出清逻辑完全不同:
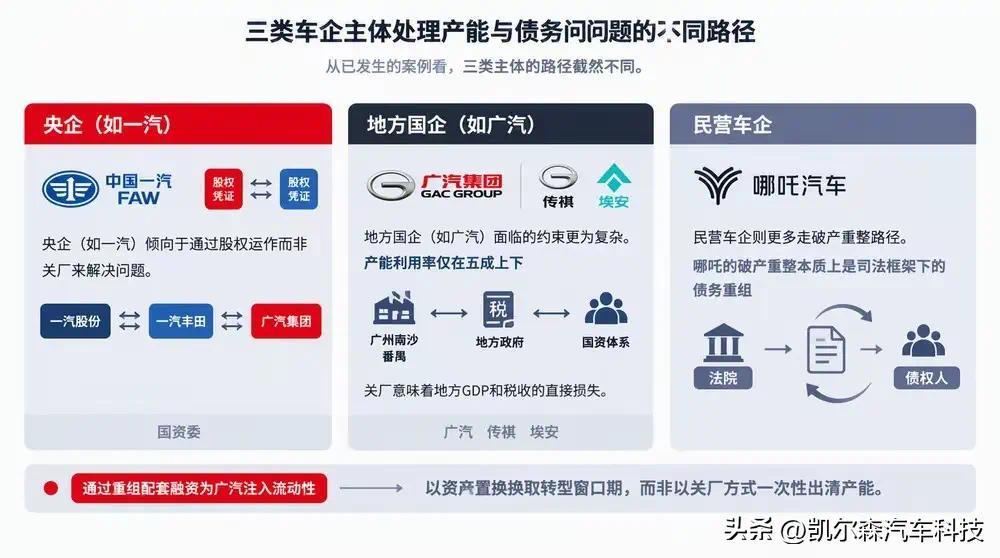
1. 央企:优先股权置换、资本腾挪,规避减值与就业压力
2. 地方国企:受GDP、税收、就业约束,不敢大规模关厂

3. 民企:通过司法破产重整,债务打折、风险转嫁
最终结果:低效产能长期僵而不死,行业出清持续延后。
四、行业判断:目前重组多为“换袋式减负”
当前车企整合潮存在明显假象:
- 换股东、并品牌、减费用、债转股的动作很多
- 真正核销资质、注销产能、关停产线的动作极少
国资车企以资本运作换取转型窗口期,民营车企以司法重整拖延风险。
行业产能利用率、供需失衡、内卷低价的底层问题,并未解决。
总结
汽车行业早已告别增量扩张时代,进入存量淘汰、效率为王的周期。
现阶段绝大多数重组,只是把包袱换了个口袋,并未真正消灭过剩产能。
未来一年,产能利用率能否回升至75%健康线,将是检验本轮行业整合是否有效的唯一标准。
真正的行业出清,从来不是资本层面的纸面重组,而是:
关低效工厂、砍无效产能、淘汰落后供给股票配资账户是否安全。
当前阶段全球股票市场配资专属服务平台的账户分层管理基于多维指近期,在深交所市场的资金博弈集中在局部热点的时期中,围绕“配
2026-08-25
市场观察:亚太投资板块中2026炒股配资的黑天鹅防御预案操作近期,在投资者关注市场的以事件驱动为主的震荡期中,围绕“20
2026-09-13
元股证券:ygzq.hk 9月7日,AI光模块龙头中际旭创迎来AH股双向爆发,盘中股价直线拉升,A股收盘大涨10.38%
2026-09-08
本报讯 记者方亮 王奇报道 7月26日配资炒股是不是容易上头,省委书记许昆林、省长王新伟在沈阳会见上市公司投资考察团一行
2026-09-05
近两年股票在线配资在全球股票市场的资金来源结构结合地方样本的近期,在境外证券市场的指数虚高而个股分化的阶段中,围绕“股票
2026-09-18